
Contenuti trattati
Per i cittadini over 60 che necessitano di liquidità ma non desiderano vendere la propria abitazione né affrontare le rigidità del credito bancario tradizionale, la normativa italiana offre una soluzione specifica: il Prestito Vitalizio Ipotecario. Introdotto e regolamentato dalla Legge 2 aprile 2015, n. 44 e dal successivo Decreto MISE n. 226/2015, il prestito vitalizio ipotecario è uno strumento di credito garantito dall’immobile che permette di ottenere un finanziamento senza l’obbligo di versare rate mensili durante la vita del finanziato.
Vediamo in dettaglio come funziona, i requisiti d’accesso, le tutele per gli eredi e le differenze con la vendita della nuda proprietà.
Cos’è il Prestito Vitalizio Ipotecario e chi può richiederlo
Il Prestito vitalizio ipotecario è un finanziamento a medio-lungo termine concesso da banche o intermediari finanziari autorizzati, garantito da un’ipoteca di primo grado su un immobile residenziale. I requisiti principali:
- Età dei richiedenti: è riservato a persone fisiche di età superiore a 60 anni.
- Immobile in garanzia: deve essere un immobile ad uso residenziale.
- Cointestazione obbligatoria: se il richiedente è coniugato o convive more uxorio e l’immobile costituisce la residenza di entrambi, il contratto deve essere cointestato, anche se la proprietà dell’immobile fa capo a uno solo dei due partner. In questo caso, il rimborso del capitale sarà preteso solo alla morte del contraente più longevo.
Come funziona
A differenza di un mutuo tradizionale, il finanziato non è tenuto a rimborsare il capitale tramite un piano di ammortamento rateale ordinario. In pratica, chi riceve il prestito non deve restituire subito il denaro alla banca. Se rimane in vita, il rimborso può essere rinviato e, alla sua morte, saranno gli eredi a dover restituire il capitale ricevuto e gli interessi maturati, secondo quanto previsto dal contratto. Gli interessi vengono normalmente aggiunti ogni anno al debito. È però possibile concordare con la banca il pagamento degli interessi e delle spese durante la vita del finanziato, così che alla sua morte gli eredi debbano restituire soltanto il capitale. In questo caso, se il finanziato non rispetta i pagamenti, la banca può chiedere la restituzione dell’intero debito solo se le rate non pagate sono almeno sette, anche non consecutive.
Cause di risoluzione anticipata del contratto
Il Prestito vitalizio ipotecario può risolversi prima del decesso del finanziato esclusivamente in presenza di eventi straordinari stabiliti dalla legge come:
- Trasferimento della proprietà: vendita dell’immobile o costituzione di diritti reali di godimento (es. usufrutto) o garanzia a favore di terzi.
- Modifiche o degrado dell’immobile: esecuzione di lavori edilizi senza l’accordo della banca, variazioni dello stato giuridico/catastale o incuria tali da revocare l’abitabilità dell’immobile.
- Cambio di residenza di terzi: trasferimento della residenza nell’immobile, dopo la stipula, di soggetti diversi dai familiari (figli, coniuge/convivente o personale domestico contrattualizzato).
- Esecuzioni immobiliari: pignoramenti o ipoteche giudiziali che interessino l’immobile per un importo pari o superiore al 20% del suo valore.
Il rimborso e le tutele per gli eredi
Alla morte del finanziato, gli eredi hanno 12 mesi di tempo per decidere come gestire il debito. La legge prevede tuttavia una serie di garanzie fondamentali a protezione del patrimonio personale degli eredi come:
- assenza di debito eccedente: l’importo preteso dalla banca non può mai superare il ricavato della vendita dell’immobile (al netto delle spese). Se il prezzo ottenuto dalla vendita non copre l’intero debito accumulato, la perdita ricade interamente sull’istituto di credito. Gli eredi non devono rispondere con i propri beni personali.
- restituzione dell’eccedenza (Patto Marciano): se l’immobile viene venduto a un prezzo superiore al debito residuo, la cifra eccedente viene versata interamente agli eredi.
- gestione della vendita: se gli eredi non estinguono il debito entro 12 mesi, la banca ha la facoltà di vendere direttamente l’immobile al valore determinato da un perito indipendente. Se la vendita non si perfeziona entro ulteriori 12 mesi, il prezzo base si riduce del 15% per l’anno successivo, e così via fino al perfezionamento dell’atto.
Trattamento fiscale agevolato
Sotto il profilo fiscale, il contratto di Prestito Vitalizio Ipotecario gode dell’esenzione da imposte ordinarie (registro, bollo, ipotecaria e catastale), con l’applicazione della sola imposta sostitutiva ridotta allo 0,25% sull’importo finanziato, indipendentemente dalla durata del contratto.
Prestito vitalizio ipotecario e nuda proprietà: differenze
Prestito vitalizio ipotecario e nuda proprietà sono due soluzioni che permettono al proprietario di un immobile di ottenere liquidità dalla propria casa, ma funzionano in modo molto diverso.
Con il prestito vitalizio ipotecario, il proprietario mantiene la piena proprietà dell’abitazione e la offre come garanzia per ottenere un finanziamento, continuando normalmente a viverci; il debito viene rimborsato secondo le condizioni previste dal contratto e, in determinati casi, alla morte del beneficiario.
Con la nuda proprietà, invece, il proprietario vende la proprietà dell’immobile mantenendo eventualmente per sé il diritto di usufrutto o di abitazione: riceve subito il prezzo concordato, ma non conserva più la piena proprietà della casa. La differenza fondamentale, quindi, riguarda la titolarità dell’immobile: nel prestito vitalizio la casa resta di proprietà del beneficiario ed è utilizzata come garanzia, mentre con la vendita della nuda proprietà la proprietà passa all’acquirente, mentre il venditore conserva il diritto di utilizzare l’abitazione nei limiti stabiliti.
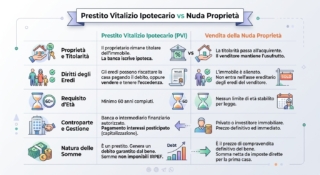
prestito vitalizio ipotecario vs nuda proprietà

Ti potrebbe interessare anche: